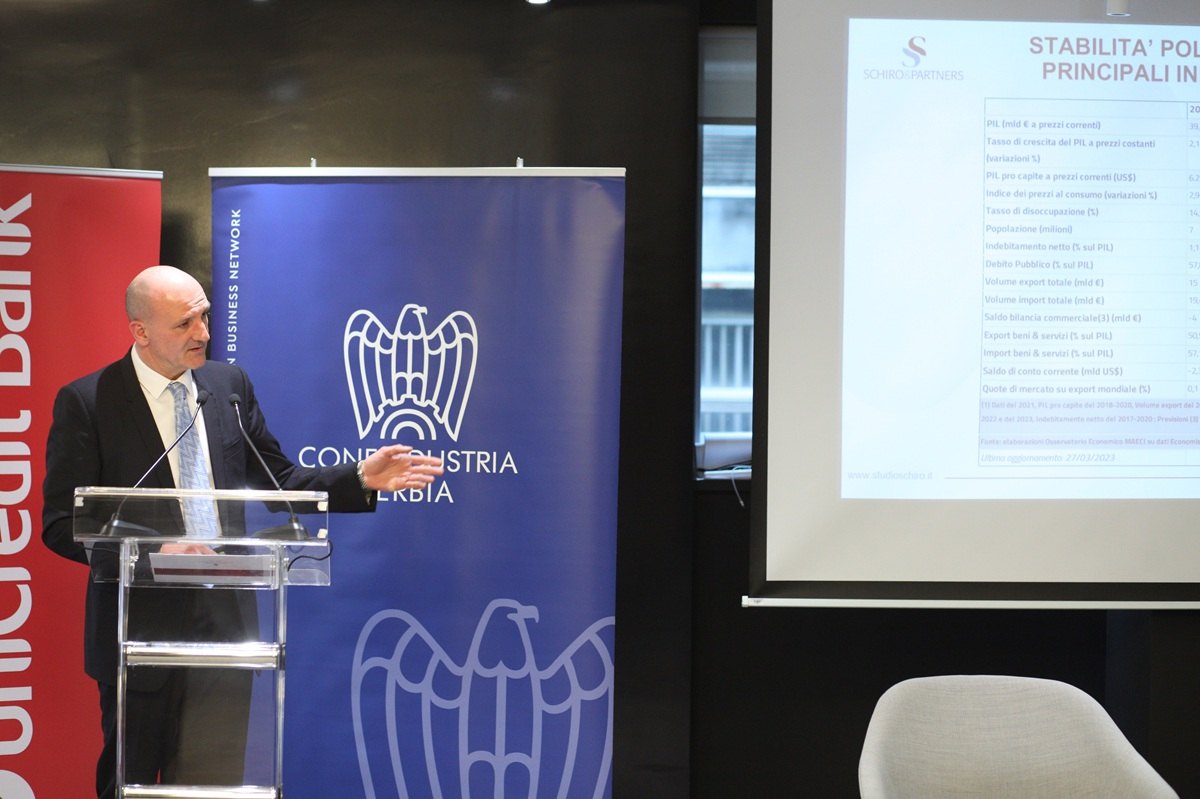
Il business plan è uno strumento di prevenzione della crisi d’impresa e obbligo di fatto per le PMI. Secondo il commercialista e revisore contabile Antonio Schiro, Presidente e fondatore dello Studio Schiro & Partners, la pianificazione economico-finanziaria prospettica non va redatta solo per ottenere finanziamenti o per ricercare nuovi soci. È lo strumento chiave parte degli assetti adeguati richiesti dalla normativa in vigore, quindi serve in primis a evitare eventuali crisi ed ancora a tutelare gli amministratori sul piano giuridico, ciò alla luce di quanto previsto dal Codice della Crisi d’Impresa e dell’Insolvenza.
Il business plan è uno strumento, quindi, non solo di precauzione per evitare eventuali crisi, ma anche supporto per una gestione diligente. Un’azienda, infatti, deve possedere un’organizzazione adeguata e prendere decisioni pensate, sulla base di informazioni documentate. In aggiunta, nell’ambito dei compiti di vigilanza e segnalazione, anche il collegio sindacale e il revisore lo utilizzano come strumento imprescindibile per solvere al meglio il proprio ruolo.
“L’art. 2086, comma 2, c.c. — ha evidenziato Antonio Schiro — impone all’imprenditore che opera in forma societaria o collettiva di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell’impresa, anche per rilevare tempestivamente la crisi e la perdita della continuità aziendale”. L’art. 3 CCII, invece, specifica che gli assetti devono permettere di rimarcare squilibri patrimoniali ed economico-finanziari; di rilevare la sostenibilità dei debiti e le prospettive di continuità almeno per i 12 mesi successivi per la ragionevole perseguibilità del risanamento.
“Senza una pianificazione economico-finanziaria prospettica, nessuno di questi obiettivi è raggiungibile. Un bilancio consuntivo racconta il passato. La potenziale crisi però si previene guardando avanti”, ha ribadito Antonio Schiro. Crescere e prevenire la crisi non sono obiettivi distinti, ma due aspetti della stessa disciplina: sapere oggi dove sarà l’impresa domani. Un piano ben fatto deve contenere una serie di aspetti, come: ipotesi esplicite, documentate e verificabili, non solo desiderate; conto economico, stato patrimoniale e soprattutto rendiconto finanziario prospettico; un budget di tesoreria almeno a 12 mesi, che consideri i segnali di allarme dell’art. 3, comma 4, CCII; analisi di sensitività e scenari alternativi e monitoraggio periodico degli scostamenti tra piano e consuntivo.


Lascia un commento
Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *